万博体育公司累计实现净利润36.27亿元-万博官网网页版·官方网站 - 登录入口

出品:新浪财经上市公司接洽院
作家:渚
2026年7月6日,湖北鼎龙控股股份有限公司(以下简称“鼎龙股份”)讲求向联交所主板提交上市苦求,冲刺“A+H”双重上市架构,招商证券国际及中信证券为联席保荐东谈主。
频年来,鼎龙股份的扩产节律严重失衡,抛光液、KrF/ArF光刻胶等考证周期较长的家具一次性超前大范围投产,导致产线耐久处于低稼动现象,大额固定钞票折旧抓续侵蚀盈利并破钞解放现款流。公司合座事迹增量高度依赖CMP单一家具,业务增长结构过于单一;先进半导体材料收入逐年下滑,半导体娇傲材料受面板周期累赘,增长乏力;而新并购的新动力锂电辅材赛谈则靠近行业产能弥散及大额商誉减值隐患。
在公司抓续举债推广的同期,董监高却将股权激发取得的股份束缚在成本阛阓套现,合并十余年的减抓累计套现高达11亿元,其中控股股东朱双全、朱顺全昆季二东谈主统统套现逾6.2亿元。
董监高合并十余年减抓套现超11亿 股权激发成套利器用
鼎龙股份树立于2000年,2010年创业板上市,一直从事关节大赛谈上中枢蜕变材料的研发出产,包括半导体制造用CMP工艺材料和晶圆光刻胶、半导体娇傲材料、半导体先进封装材料三个细分板块。此外,公司在传统打印复印通用耗材业务范围进行了全产业链布局。
当今,鼎龙股份董事长朱双全与董事兼总司理朱顺全统统抓有公司29.09%股份,为公司共同控股股东及施行限度东谈主。此外,2025年10月30日起,昆季二东谈主通过表决权奉求的花式,成为中元股份的施行限度东谈主之一。
 起首:Wind数据
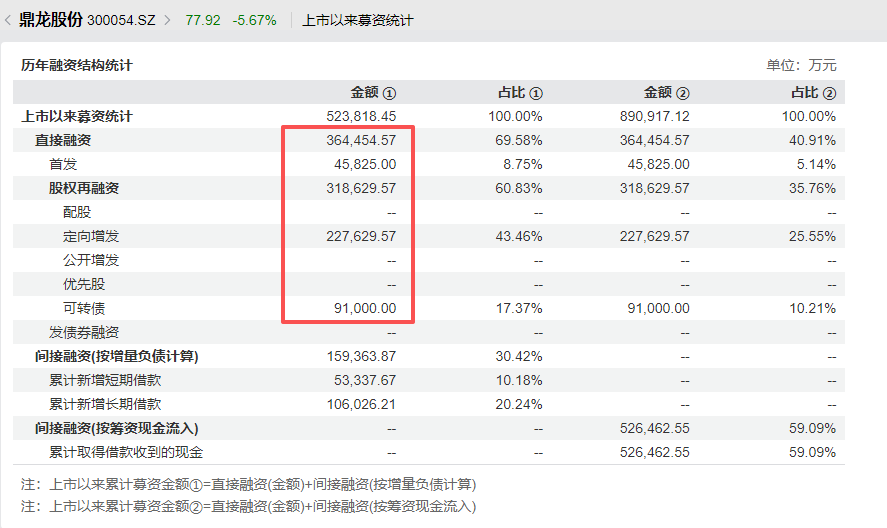
据Wind数据统计(下同),自上市以来,鼎龙股份累计召募资金36.45亿元,其中初次公开采行募资4.58亿元、定向增发募资22.76亿元、刊行可转债募资9.1亿元。
 起首:Wind数据
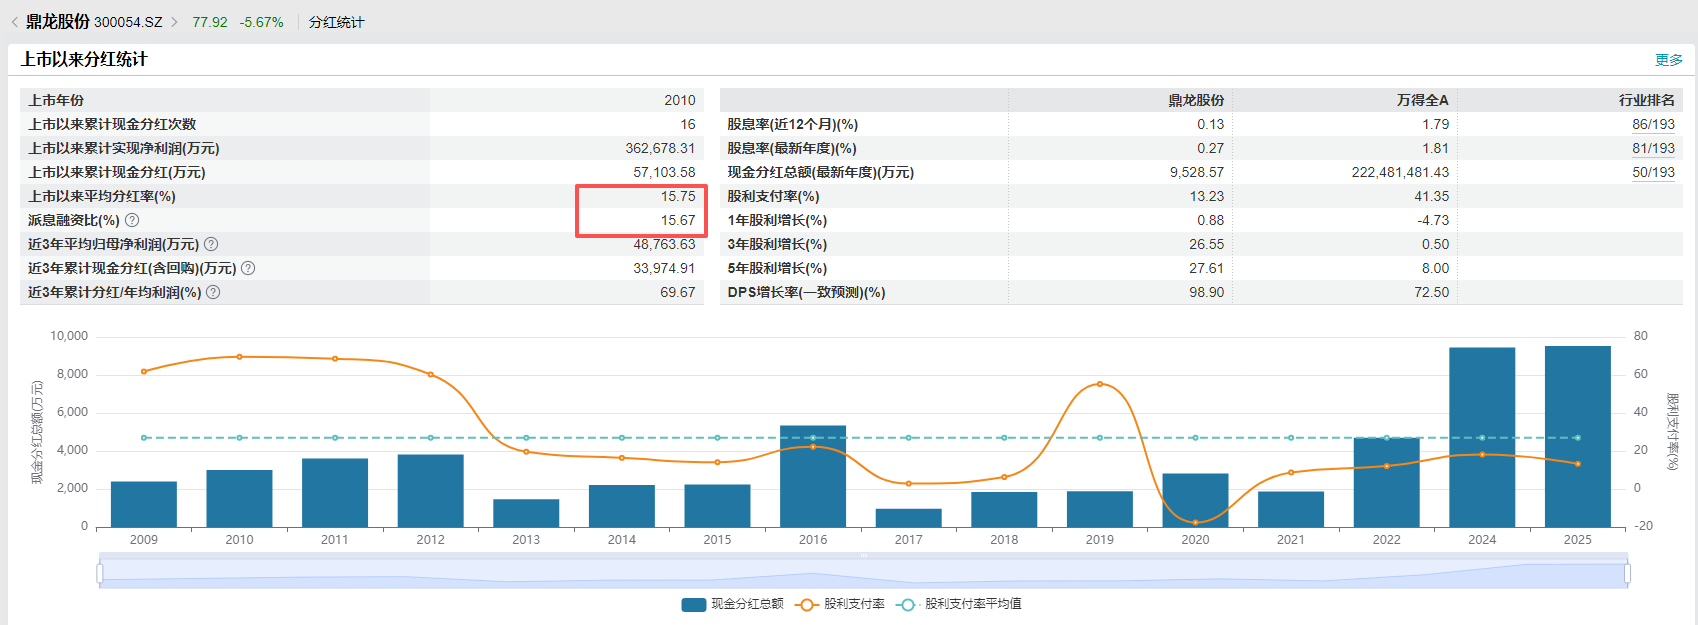
但是,鼎龙股份分成金额远低于募资额。上市于今,公司累计实现净利润36.27亿元,累计现款分成5.71亿元,平中分成率为15.75%,派息融资比更低,仅为15.67%,均远低于行业平均水平。具体到最近三年,2024年未进行现款分成,2025年与2026年分歧现款分成9445.44万元和9528.57万元,占当期归母净利润的比例分歧为18.14%和13.23%。
自上市以来,雅克科技平中分成率为26.24%,派息融资比为28.18%;上海新阳(维权)平中分成率为34.62%,派息融资比为35.35%;南大光电平中分成率为40.47%,派息融资比为29.89%;彤程新材平中分成率为52.20%,派息融资比更是高达118.01%。
可见,不管是从归母净利润仍是募资总数来看,鼎龙股份的分成比例均处于行业垫底水平,股东答复严重不足。
 起首:Wind数据
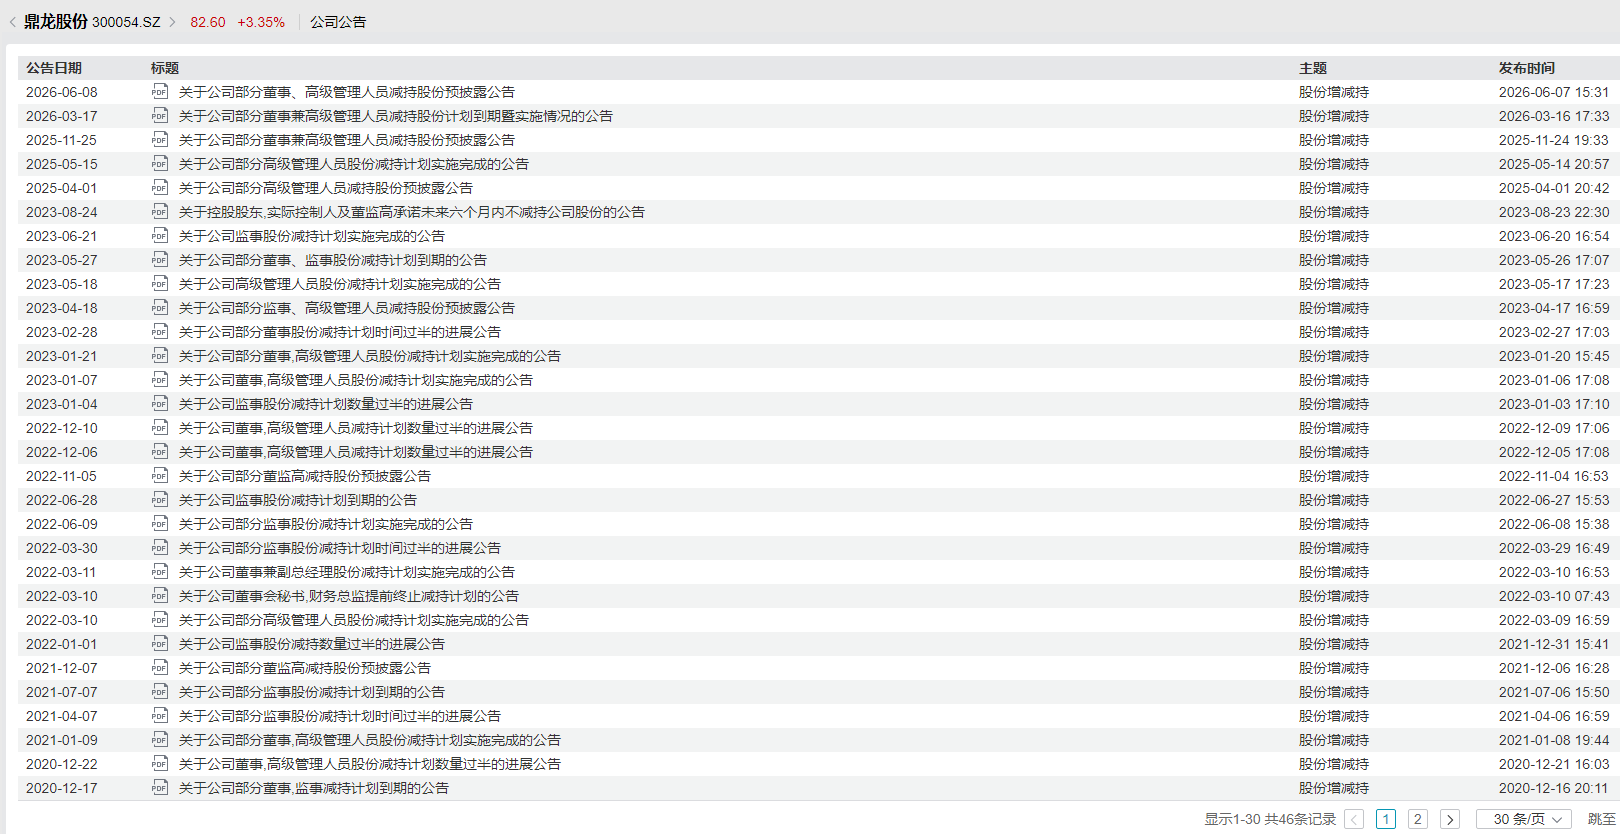
与此同期,鼎龙股份董监高(含控股股东)已合并十余年减抓,近五年尤为不时。据Wind数据统计,自公司上市以来,董监高累计减抓套现约11亿元,其中控股股东减抓套现6.24亿元。
 起首:上市公司公告
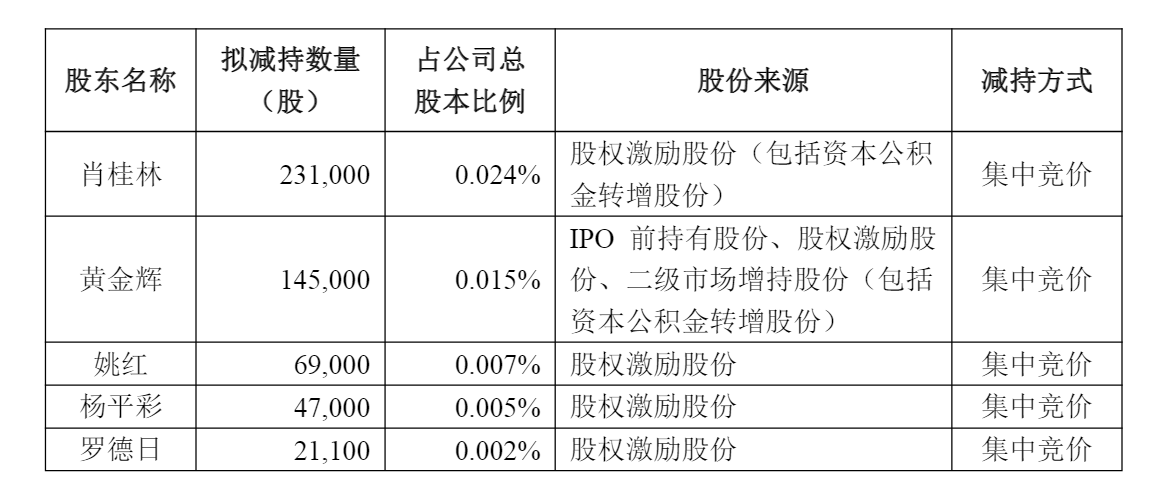
值得玩味的是,公司董监高减抓的股份大多源于股权激发。凭证公司本年6月7日发布的《对于公司部分董事、高档惩办东谈主员减抓股份预表现公告》,副总司理肖桂林、副总司理黄金辉、董事兼财务总监姚红、董事、副总司理兼董事会通知杨平彩和员工代表董事罗德日拟统统减抓公司股份不跳跃51.31万股,占公司总股本比例0.054%。公告娇傲,五东谈主减抓的股份起首均为股权激发所得,其中黄金辉所抓股份还包括IPO前抓有的股份以及二级阛阓增抓的部分。
 起首:深交所
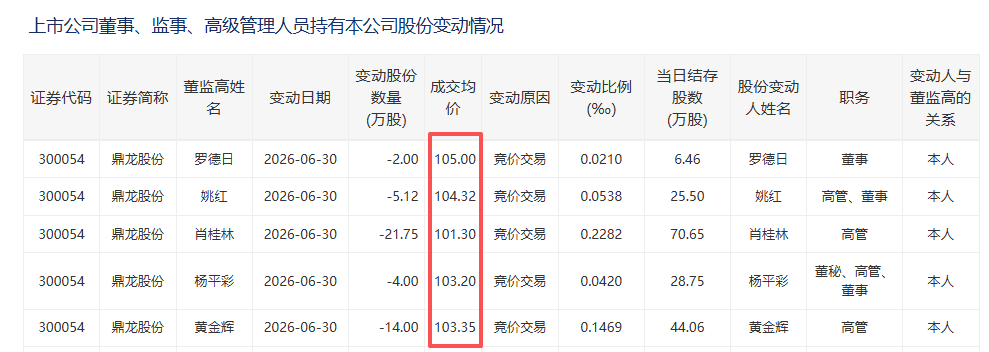
深交所官网娇傲,本年6月30日,黄金辉、姚红、肖桂林、罗德日和杨平彩分歧减抓股份14万股、5.12万股、21.75万股、2万股和4万股,减抓金额分歧为1446.9万元、534.12万元、2203.28万元、210万元和412.80万元。五东谈主成交均价均在100元/股以上,而此时公司股价正处于历史高位。
自7月1日起,公司股价颠簸走低,累计回撤逾26%。
扩产节律严重失衡 无数新增产能闲置
频年来,鼎龙股份不时建成潜江CMP软垫产线、仙桃产业园CMP抛光液、研磨粒子及YPI、PSPI扩产神色、半导体先进封装材料产线、潜江高端晶圆光刻胶产线,抓续通过举债花式大范围推广业务领土,筹谋行径现款流难以障翳成本开支,耐久依赖外部融资输血。
2023年至2025年,公司成本开支分歧为10.29亿元、7.69亿元、7.75亿元,三年累计参加25.73亿元;同期,筹谋行径产生的现款流量净额分歧为5.34亿元、8.28亿元、11.57亿元,统统25.19亿元,已不足以障翳成本开支。
本年一季度,公司斥资6.3亿元收购皓飞新材70%股权,加上1.86亿元的成本开支,总投资额跳跃8亿元,而同期筹谋行径产生的现款流量净额仅为2.86亿元。此外,本次收购还带来3.8亿元商誉。松抄本年3月末,公司商誉账面价值达9.17亿元,较2025年末增长了七成。
在资金耐久入不敷出的压力下,鼎龙股份有息欠债急剧攀升。2025年末,公司有息欠债达23.72亿元,较2023年末大幅增长153.69%;钞票欠债率为39.17%,自2019年起已合并7年飞腾。本年3月末,有息欠债进一步增至25.69亿元,约为货币资金的2倍,偿债压力较大。
凭证港股招股书表现,鼎龙股份接洽将港股上市的召募资金用于:推广CMP材料的外洋出产及研发智商;半导体材料过甚他先进材料(尤其是高端晶圆光刻胶)的抓续时刻研发及家具迭代;战术投资及收购;中枢业务的产能推广及产业化神色;扩大销售荟萃及撑抓阛阓奉行行径;营运资金及一般企业用途。
可问题在于,公司各家具线产能愚弄率显贵失衡,无数新建产能处于闲置现象,导致范围效应难以开释,径直压制盈利水平上行空间。跟着公司不绝鞭策范围化产能栽植与品类扩产接洽,新增大额固定钞票折旧将抓续侵蚀利润。
 起首:港股招股书
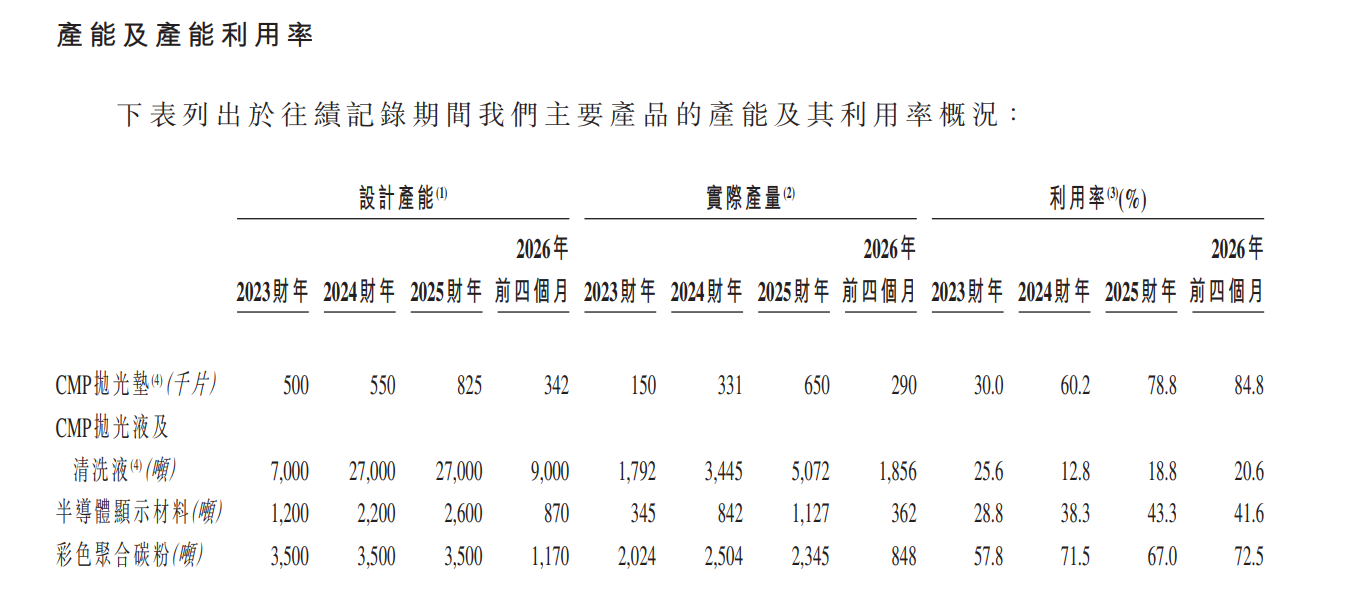
2023年至2026年前四个月,公司CMP抛光液及清洗液的产能愚弄率分歧为25.6%、12.8%、18.8%和20.6%,长久处于极低水平,跳跃大要产能处于闲置现象。2023年,公司CMP抛光液及清洗液产能为7000吨,愚弄率为25.6%,自己尚未打满;但是2024年公司径直将产能拉升至2.7万吨,同比扩大3.8倍,但畴昔产量仅增长九成,导致愚弄纯厚接腰斩。
半导体娇傲材料的扩产节律虽不像CMP抛光液及清洗液那般激进,但产能消化速率相通缓缓,愚弄率仅从28.8%进步至43.3%,耐久低于50%,新增产能结束严重不足预期。现时,娇傲面板行业周期性疲软,下旅客户成本开支消弱,需求增量有限。尽管公司已提前布局耐久国产替代,但短期内产能闲置仍组成阶段性职责。
 起首:港股招股书
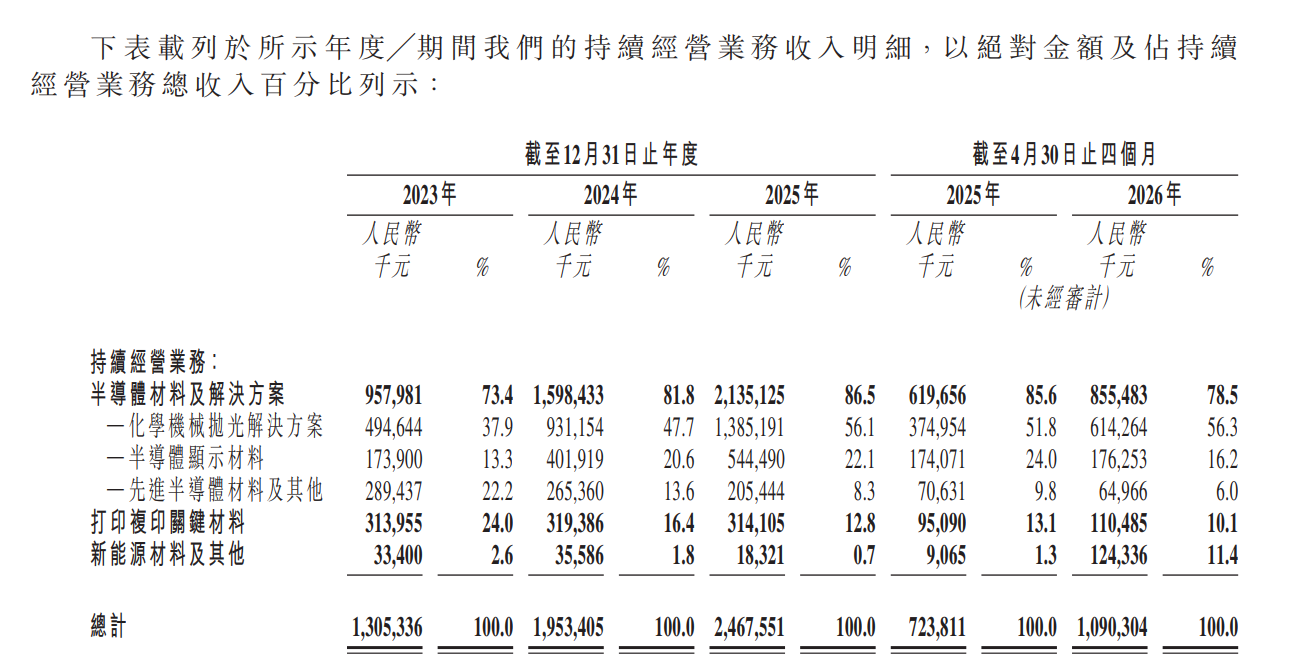
从收入结构来看,鼎龙股份对CMP业务的依赖程度抓续加深。2023年至2026年前四个月,CMP业务分歧实现营收4.95亿元、9.31亿元、13.85亿元和6.14亿元,收入占比从37.9%攀升至56.3%。
反不雅半导体娇傲材料,营收虽从2023年的1.74亿元大幅增长至2025年的5.44亿元,但受面板行业周期下行累赘,下流需求阶段性走弱。本年前四个月,半导体娇傲材料实现营收1.76亿元,同比仅微增1.25%,耐久保抓高速增长得可抓续性存疑。
先进半导体材料的营收则逐年下滑,从2023年的2.89亿元降至2025年的2.05亿元,本年前四个月同比不绝下落8.02%,收入占比也从此前的22.2%大幅缩水至6%。
光刻胶订单体量仍然较小 招股书说起次数骤降
值得玩味的是,光刻胶当作鼎龙股份重心布局的业务板块,在港股招股书中的说起次数却大幅减少,且未表现任何骨子性财务数据。
本年3月中旬,鼎龙股份晓谕,“年产300吨KrF/ArF光刻胶产业化神色”建成投产,布局超30款高端晶圆光刻胶,涵盖浸没式ArF与KrF等国内中枢晶圆厂客户膺惩需求的光刻材料,其中过半数已送样给客户考证,已罕有款家具实现融会批量供应,并有多款家具全力冲刺订单。
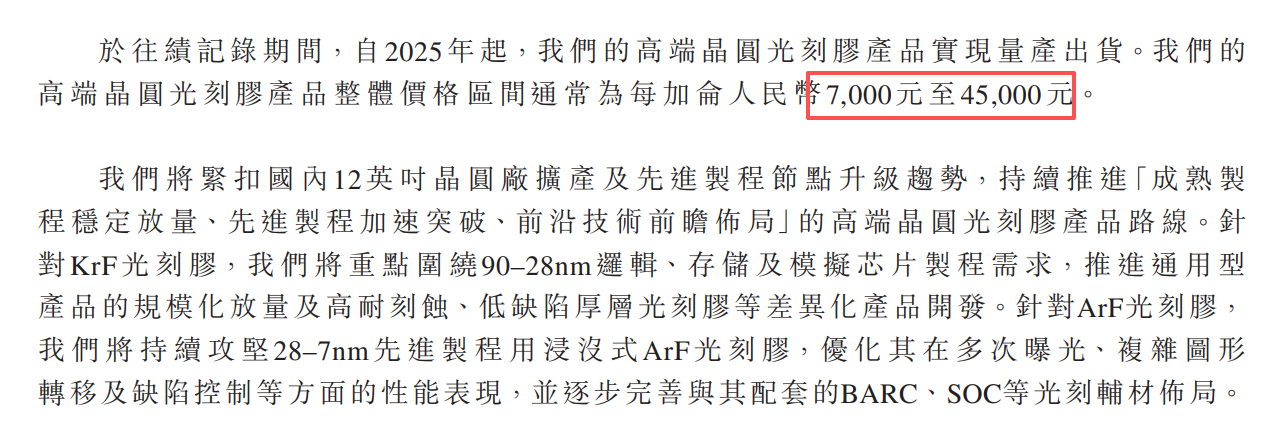
在随后的2025年年度陈说中,公司共说起“光刻胶”达127次。但是,在港股招股书中,“光刻胶”一词的出现次数骤降至25次,且大多仅用于展示公司业务领土。据招股书表现,公司八款高端晶圆光刻胶家具已取得多家国内主流晶圆厂客户的批量订单,但并未涌现联系订单的具体范围。
 起首:港股招股书
而在2026年半年度事迹预报的临时公告中,鼎龙股份却明确指出,上半年统统取得约1000加仑的采购订单。按每加仑7000元至4.5万元的价钱规画,联系订单范围约为700万元至4500万元,对公司合座收入的孝顺仍极为有限。
现时,鼎龙股份的光刻胶家具在客户考证与营业化落地经由上,已昭彰落伍于彤程新材、南大光电等同业。
公开良友娇傲,彤程新材已构建障翳G/I线、KrF、ArF的全制程光刻胶家具矩阵,多款ArF干式及ArF光刻胶家具在多家客户产线实现融会供货。2025年,彤程新材ArF光刻胶营收实现超800%的谗谄性增长。舍弃2025年末,彤程电子工场半导体光刻胶瞎想产能为1000吨,按1吨光刻胶约即是250好意思制加仑换算,高达25万加仑,远超鼎龙股份手中仅1000加仑的订单范围。从施行产量来看,彤程新材的半导体光刻胶年产量已跳跃5万加仑。
此外,南大光电光刻胶业务2025年的销售收入已谗谄2000万元,新增的三款ArF光刻胶通过客户考证并取得订单。
 海量资讯、精确解读,尽在新浪财经APP
职责剪辑:公司不雅察万博体育